Wer von Luxemburg nach Paraguay zieht, ist von einer breiten Wegzugsbesteuerung nicht betroffen, mit einer wichtigen Ausnahme. Luxemburg kennt keine breite Wegzugsbesteuerung, die das gesamte Kapitalvermögen beim Wegzug fiktiv besteuert. Es gibt jedoch eine gezielte Nachlaufregel für wesentliche Beteiligungen: Wer lange in Luxemburg gelebt hat und eine größere Unternehmensbeteiligung kurz nach dem Wegzug verkauft, bleibt mit dem Gewinn in Luxemburg steuerpflichtig. Dieser Leitfaden zeigt, was beim Auswandern von Luxemburg nach Paraguay 2026 steuerlich gilt und wo die Nachlaufregel für wesentliche Beteiligungen greift.
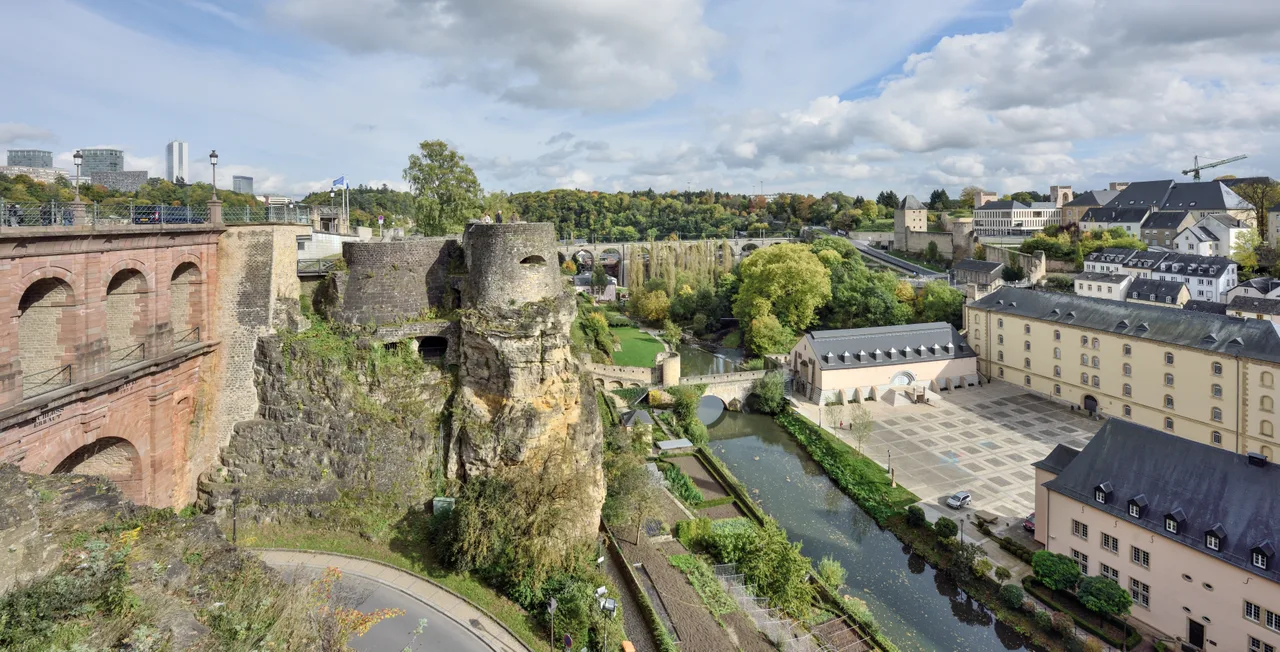
Foto: „Luxembourg City - Grund from Corniche“ von Cayambe, Wikimedia Commons, CC BY-SA 4.0, bearbeitet (skaliert)
Luxemburg nach Paraguay auswandern: keine breite Wegzugssteuer
Anders als Österreich, das beim Wegzug das gesamte private Kapitalvermögen mit 27,5 Prozent erfasst, kennt Luxemburg keine allgemeine Exit-Steuer auf nicht realisierte Kursgewinne von Privatpersonen. Wer ein gewöhnliches Wertpapierdepot hält und nach Paraguay zieht, löst durch den bloßen Wegzug keine fiktive Veräußerung und keine sofort fällige Wegzugssteuer auf das Depot aus.
Auch eine laufende Vermögensteuer für Privatpersonen erhebt Luxemburg nicht. Die Besonderheit betrifft eine bestimmte Gruppe: Inhaber wesentlicher Unternehmensbeteiligungen.
Die Clawback-Falle: wesentliche Beteiligung und Fünfjahresfrist
Die entscheidende luxemburgische Regel betrifft Gewinne aus dem Verkauf wesentlicher Beteiligungen nach dem Wegzug. Als wesentlich gilt eine Beteiligung von mehr als zehn Prozent am Kapital einer Gesellschaft, die der Veräußerer zu irgendeinem Zeitpunkt innerhalb der letzten fünf Jahre vor dem Verkauf gehalten hat.
Der Kern der Nachlaufregel: Wer über fünfzehn Jahre in Luxemburg steuerlich ansässig war und eine solche wesentliche Beteiligung innerhalb von fünf Jahren nach dem Wegzug verkauft, bleibt mit dem Veräußerungsgewinn in Luxemburg steuerpflichtig. Luxemburg behält also für einen befristeten Zeitraum das Besteuerungsrecht an diesen Gewinnen, obwohl die Person bereits ausgewandert ist. Gewinne aus wesentlichen Beteiligungen werden in Luxemburg begünstigt zum halben Durchschnittssteuersatz besteuert.
Die Regel erfasst Verkäufe innerhalb von fünf Jahren nach dem Wegzug. Wie sie sich auf Ihre Beteiligung auswirkt, beurteilt eine luxemburgische Steuerfachperson.
Wen die Regel trifft und wen nicht
Die Nachlaufregel ist gezielt und betrifft nicht jeden Auswanderer.
Betroffen sind vor allem Beteiligungsinhaber
Wer über fünfzehn Jahre in Luxemburg ansässig war und eine Beteiligung von mehr als zehn Prozent an einer Gesellschaft hält, sollte die luxemburgische Nachlaufregel vor dem Umzug mit einer Steuerfachperson in Luxemburg besprechen. Ein Verkauf innerhalb der Fünfjahresfrist nach dem Wegzug löst die luxemburgische Steuerpflicht auf den Gewinn aus.
Nicht betroffen sind die meisten Privatanleger
Wer keine wesentliche Beteiligung über zehn Prozent hält, sondern ein breit gestreutes Depot mit kleineren Positionen, fällt nicht unter die Regel. Auch wer keine fünfzehn Jahre in Luxemburg ansässig war, ist außerhalb des Anwendungsbereichs.
Luxemburg und Paraguay ohne Doppelbesteuerungsabkommen
Zwischen Luxemburg und Paraguay besteht kein umfassendes Doppelbesteuerungsabkommen. Es gibt daher keine abkommensrechtliche Begrenzung des luxemburgischen Besteuerungsrechts während der Nachlauffrist, und luxemburgische Quelleneinkünfte sind gesondert zu prüfen.
Was nach dem Umzug in Paraguay steuerlich gilt
Nach dem Territorialprinzip besteuert Paraguay nur Einkünfte aus paraguayischen Quellen, bei natürlichen Personen mit 8 bis 10 Prozent IRP. Dazu zählt auch Arbeit, die Sie in Paraguay für ausländische Kunden erbringen. Einkünfte, die tatsächlich aus dem Ausland stammen, etwa ausländische Dividenden oder Zinsen, bleiben in Paraguay steuerfrei; eine Vermögensteuer und eine allgemeine Erbschaftsteuer gibt es nicht.
Wie andere Staaten den Wegzug besteuern, ordnet unser Beitrag zu Wegzugssteuern im Überblick ein. Den Ablauf in Paraguay beschreibt Residencia Permanente Schritt für Schritt.
Wegzug aus Luxemburg im Vergleich
| Aspekt | Luxemburg | Österreich | Deutschland |
|---|---|---|---|
| Breite Wegzugssteuer auf das Depot | nein | ja, 27,5 Prozent auf Kapitalvermögen | Beteiligungen an Kapitalgesellschaften ab 1 Prozent, seit 2025 auch Fondsanteile ab 1 Prozent oder ab 500.000 Euro Anschaffungskosten je Fonds |
| Spezielle Nachlaufregel | wesentliche Beteiligung über 10 Prozent, Verkauf binnen 5 Jahren nach Wegzug bei über 15 Jahren Ansässigkeit | keine | erweiterte beschränkte Steuerpflicht 10 Jahre |
| Vermögensteuer für Privatpersonen | nein | nein | nein |
| Umfassendes DBA mit Paraguay | fehlt | fehlt | fehlt |
Beispiel: Verkauf einer Beteiligung nach dem Wegzug
Ein vereinfachtes Beispiel zeigt, warum die Fünfjahresfrist so wichtig ist. Angenommen, eine Unternehmerin war zwanzig Jahre in Luxemburg ansässig und hält 30 Prozent an einer Gesellschaft. Sie wandert nach Paraguay aus und verkauft ihre Beteiligung zwei Jahre nach dem Wegzug mit erheblichem Gewinn. Weil sie über fünfzehn Jahre in Luxemburg ansässig war, die Beteiligung mehr als zehn Prozent betrug und der Verkauf innerhalb von fünf Jahren nach dem Wegzug erfolgt, bleibt der Gewinn in Luxemburg steuerpflichtig, begünstigt zum halben Durchschnittssteuersatz.
Wie sich der Verkaufszeitpunkt steuerlich auswirkt, beurteilt eine luxemburgische Steuerfachperson.
Häufige Fragen zum Auswandern von Luxemburg nach Paraguay
Hat Luxemburg eine Wegzugssteuer beim Auswandern nach Paraguay?
Luxemburg kennt keine breite Wegzugsbesteuerung auf nicht realisierte Depotgewinne. Es gibt jedoch eine gezielte Nachlaufregel für wesentliche Beteiligungen, die innerhalb von fünf Jahren nach dem Wegzug verkauft werden.
Was ist die luxemburgische Clawback-Regel genau?
Wer über fünfzehn Jahre in Luxemburg ansässig war und eine wesentliche Beteiligung von mehr als zehn Prozent innerhalb von fünf Jahren nach dem Wegzug verkauft, bleibt mit dem Veräußerungsgewinn in Luxemburg steuerpflichtig. Der Gewinn wird begünstigt zum halben Durchschnittssteuersatz besteuert.
Welche Verkäufe erfasst die luxemburgische Clawback-Regel?
Die Regel erfasst nur Verkäufe einer wesentlichen Beteiligung innerhalb der Fünfjahresfrist nach dem Wegzug. Wie sich das auf Ihre Beteiligung auswirkt, beurteilt eine Steuerberaterin oder ein Steuerberater.
Betrifft die luxemburgische Clawback-Regel auch normale Anleger ohne große Beteiligung?
Nein. Wer keine Beteiligung über zehn Prozent hält oder nicht fünfzehn Jahre in Luxemburg ansässig war, fällt nicht unter die Nachlaufregel.
Gibt es ein Doppelbesteuerungsabkommen zwischen Luxemburg und Paraguay?
Nein. Ein umfassendes Doppelbesteuerungsabkommen besteht nicht. Während der Nachlauffrist gibt es daher keine abkommensrechtliche Begrenzung des luxemburgischen Besteuerungsrechts.
Fazit: keine breite Wegzugssteuer, eine gezielte Ausnahme
Luxemburg kennt keine breite Wegzugssteuer auf das Depot und keine Vermögensteuer für Privatpersonen. Die eine Regel, die Sie kennen müssen, betrifft Inhaber wesentlicher Beteiligungen über zehn Prozent: Wer nach über fünfzehn Jahren Ansässigkeit eine solche Beteiligung innerhalb von fünf Jahren nach dem Wegzug verkauft, bleibt damit in Luxemburg steuerpflichtig. In Paraguay gilt anschließend das Territorialprinzip; Arbeit, die Sie in Paraguay erbringen, ist dort steuerpflichtig.
Rechtsgrundlagen und Hinweis: Die Darstellung der luxemburgischen Nachlaufregel ersetzt keine Steuer- oder Rechtsberatung. Fristen, Schwellen und die Behandlung von Beteiligungsgewinnen können sich ändern. Orientierung geben die luxemburgische Steuerverwaltung und das amtliche Portal Guichet.lu. Verlassen Sie sich vor der Auswanderung immer auf eine aktuelle individuelle Beratung durch eine luxemburgische Steuerfachperson.
Sie ziehen von Luxemburg nach Paraguay? Sprechen Sie uns an. Wir begleiten Residenz und Cédula in Paraguay; steuerliche Fragen zu Ihrer Beteiligung klärt eine Steuerfachperson in Luxemburg Ihrer Wahl.
Über den Autor
Yannick Schroth
Gründer · Einwanderungshelfer für Paraguay
Begleitet mit seinem Team vor Ort in Asunción deutschsprachige Einwanderer auf dem Weg zu Residenz, Cedula und Firmengründung in Paraguay.
Hinweis: Dieser Beitrag gibt den Stand zum Zeitpunkt der Veröffentlichung wieder. Gesetze, Preise und Fristen können sich ändern, einzelne Angaben daher inzwischen überholt sein. Für Ihren Fall bitte den aktuellen Stand prüfen oder uns direkt fragen.